Dr. Julian Kauffeldt
LOYS Innovation GmbH
Max Seidl, CFA
LOYS AG
Anders als 2000 – und trotzdem teuer
Der wichtigste Unterschied zu 2000 liegt in den Fundamentaldaten. Die führenden Unternehmen des aktuellen KI-Booms erzielen hohe Umsätze und Gewinne. Gerade im Halbleiterbereich wurden die explosionsartigen Kursanstiege von ebenso außergewöhnlichen Umsatz- und Gewinnsteigerungen begleitet. Dazu kommt: KI lässt sich deutlich schneller in bestehende Geschäftsprozesse integrieren als das Internet in seinen Anfangsjahren. In der Softwareentwicklung können Modelle innerhalb kurzer Zeit in vorhandene Entwicklungsumgebungen eingebaut werden und unmittelbar die Produktivität erhöhen. Beim Internet mussten erst Netze, Endgeräte und Geschäftsmodelle entstehen.
Auch die Bewertung ist eine andere. Das Forward-KGV des Nasdaq liegt heute bei 21x, im März 2000 waren es mehr als 60x. Jedes fünfte Unternehmen im NASDAQ erzielte damals Verluste. Seit Januar 2024 ist dieses Forward-KGV von über 30 sogar merklich gefallen.
Ein ähnliches Bild zeigt sich beim S&P 500 im bisherigen Jahresverlauf. Trotz des Kursanstiegs von etwa 14 % bis zum Ende des dritten Quartals ist das KGV des S&P 500 gefallen, aufgrund der noch stärker gestiegenen Gewinne. Heute, anders als im Jahr 2000, sieht man Rekordprofitabilität, starke Bilanzen und geringere KGVs. Damit stellt sich die Frage aus dem Titel: Ist diesmal alles anders?
Es gibt das nicht ganz ernst gemeinte, jedoch häufig zutreffende „Betteridges Gesetz“. Es besagt, dass jede Überschrift, die mit einem Fragezeichen endet, mit einem „Nein“ beantwortet werden kann. „Ist diesmal alles anders?“ fällt ebenso darunter wie „Ist dies Dotcom 2.0?“
Euphorie lässt sich schlecht diskontieren
Die Parallelen liegen weniger in den Bilanzen als in der Stimmung. Euphorie ist schwerer zu messen, aber deswegen kaum weniger wichtig. Die absurden Geschichten aus den späten 1990er-Jahren sind bekannt; heute gibt es neue Varianten.
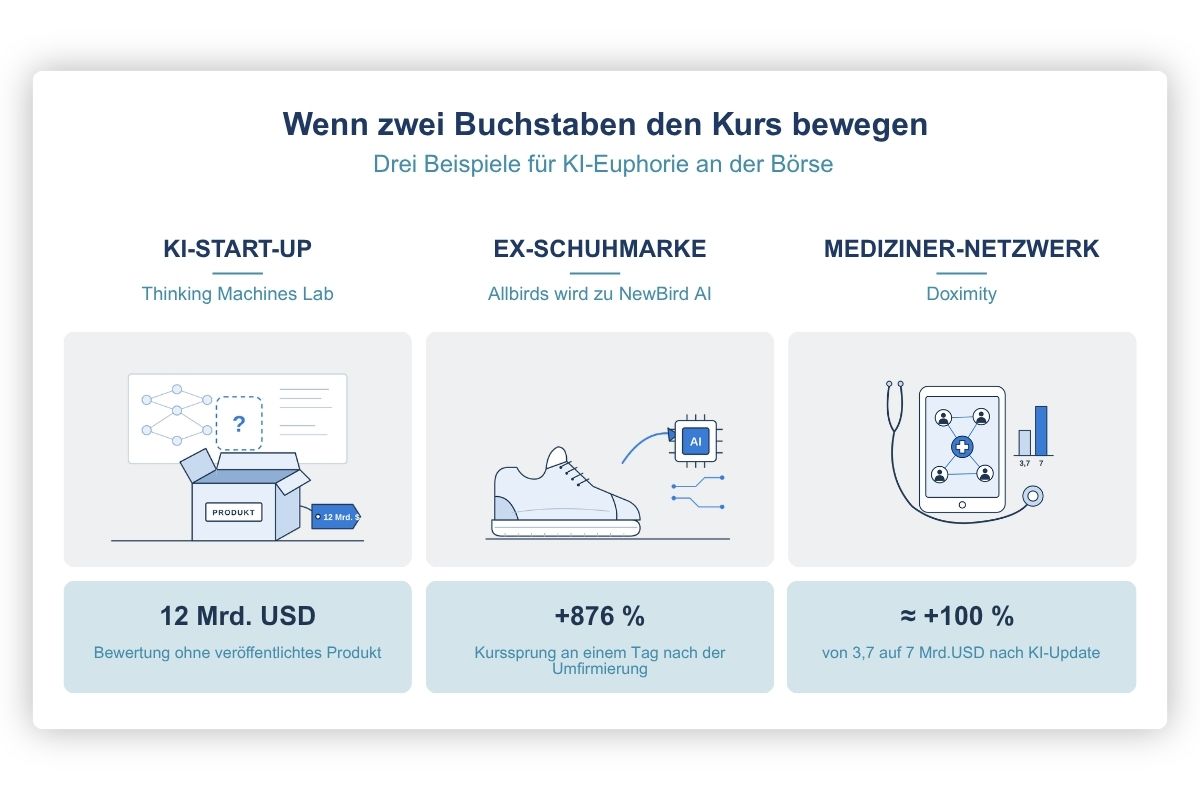
Thinking Machines Lab erreichte ohne veröffentlichtes Produkt eine Bewertung von 12 Mrd. USD. Die insolvente Schuhmarke Allbirds firmierte zu NewBird AI um – und der Kurs stieg zeitweise um bis zu 876 % an einem Tag. Auch wenn das Unternehmen sehr klein ist, so ist es nur ein extremer Fall in einer Reihe von Beispielen. Doximity, ein mit 3,7 Mrd. USD deutlich größeres US-Karrierenetzwerk für Mediziner, verkündete Fortschritte bei seiner KI-Strategie und wurde zum Handelsstart schlagartig mit 7 Mrd. USD bewertet – ein Kursplus von fast 100 %. Sobald zwei Buchstaben in einer Pressemitteilung reichen, um Kursbewegungen auszulösen, die Übernahmeprämien gar winzig wirken lassen, ist das Aufhorchen durchaus berechtigt.
Gleichzeitig werden zeitliche Zielpunkte für eine universelle, also „Allgemeine Künstliche Intelligenz“ (AGI) mit einer Selbstverständlichkeit in den Diskurs eingebracht, die nur deshalb nicht völlig abstrus wirken, weil sie zum gegenwärtigen Zeitgeist passen. Die Unsicherheit über die Zukunft lässt alles möglich wirken.
Die Prognosen reichen von schier unendlichem Wohlstand für die Menschheit bis zum Ende eben dieser. Das Sentiment ist den fundamentalen Entwicklungen stellenweise davongelaufen. Und entsprechend wenig verwunderlich ist die Argumentation, die sich verbreitet: Ist die Zukunft nur groß genug, wirkt fast jeder heutige Preis klein. Zwei Zitate bringen diese Haltung ziemlich gut auf den Punkt:
„Wenn wir am Ende ein paar hundert Milliarden Dollar falsch ausgeben, wäre das natürlich sehr bedauerlich. Aber ich würde sagen, das Risiko ist auf der anderen Seite größer.“
„In dieser neuen Wirtschaft ist das größte Risiko nicht, dass man Geld verliert. Das größte Risiko ist, dass man nicht dabei ist.“
Das erste Zitat stammt von Mark Zuckerberg aus dem Jahr 2026. Das zweite Zitat jedoch von Henry Blodget, einem führenden Dotcom-Aktienanalysten, aus dem Jahr 1999. Die Logik: Nicht das Verlustrisiko steht im Vordergrund, sondern die Angst, nicht dabei zu sein – im Englischen bekannt als FOMO (Fear Of Missing Out).
Zwei Seiten derselben Medaille – die Nachhaltigkeit der Gewinne
Der Unterschied in den Fundamentaldaten kann Anleger aber auch in falscher Sicherheit wiegen – gerade, weil die Gewinne zuletzt so stark steigen.
Deswegen noch einmal zurück zum KGV. Oft wird so getan, als sei der Nenner eine stabile Größe. Dann erscheint ein KGV von 30 automatisch teurer als eines von 20. Ganz so einfach ist es dann nicht. Das höchste KGV des S&P 500 wurde 2009 erreicht, als die Unternehmensgewinne in der Finanzkrise einbrachen. Mit einem KGV von 124 bot der Markt ausgerechnet damals eine historisch günstige Einstiegsmöglichkeit. Das zweithöchste KGV folgte 2002 nach dem Platzen der Dotcom-Blase. Der Nenner ist also mindestens so wichtig wie der Zähler. Im Durchschnitt schwanken Gewinne zwar weniger heftig als Kurse – aber eben nur im Durchschnitt.
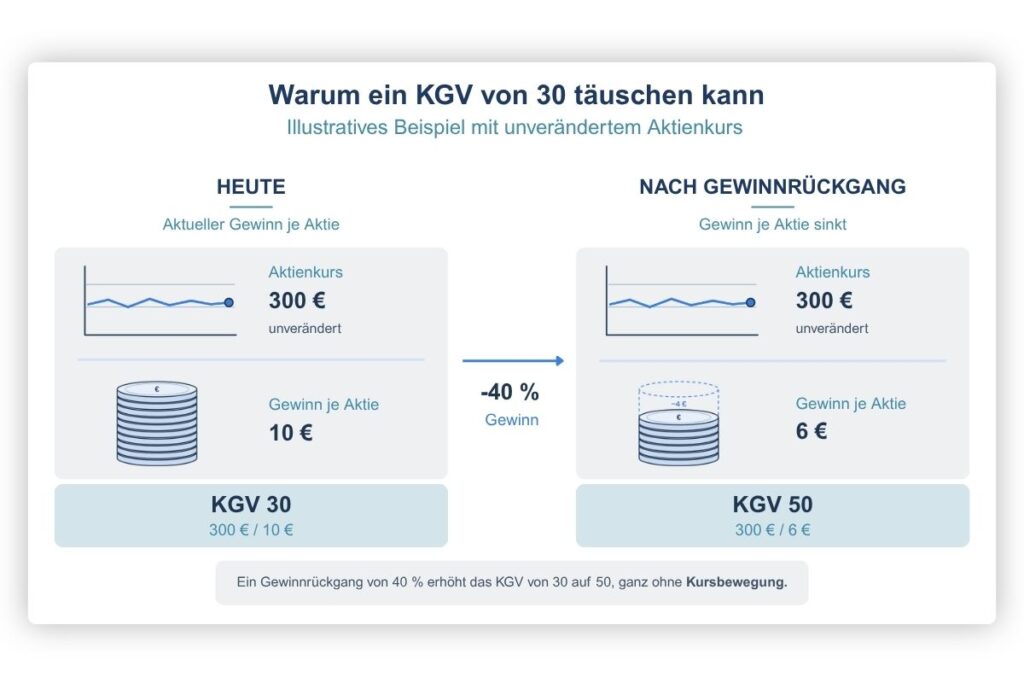
Heute könnte das Problem in die entgegengesetzte Richtung verlaufen wie in den Jahren 2002 und 2009. In einigen Bereichen sind die Gewinne außergewöhnlich stark gestiegen. Für die Bewertung zählt daher nicht nur, wie hoch die Gewinne sind, sondern wie dauerhaft. Diese Frage stellte sich im Jahr 2000 mangels nennenswerter Gewinne oft gar nicht. Nirgendwo wird das deutlicher als beim KI-Investitionsboom. Microsoft, Meta, Alphabet und Amazon planen für 2026 zusammen Investitionen von grob 720 bis 745 Mrd. USD. Das ist historisch außergewöhnlich und erzeugt einen gewaltigen Nachfrageimpuls für Nvidia, Micron, Vertiv, GE Vernova und die gesamte Infrastrukturkette.
Bilanztechnisch entsteht dabei eine wichtige zeitliche Verschiebung. Investiert ein Hyperscaler beispielsweise 1 Mrd. USD gleichmäßig über ein Jahr in Infrastruktur, die linear über fünf Jahre abgeschrieben wird, fallen im ersten Jahr vereinfacht nur rund 100 Mio. USD Abschreibungsaufwand an. Etwa 900 Mio. USD bleiben zunächst als Vermögenswert in der Bilanz. Beim Lieferanten erscheint ein großer Teil des Verkaufs dagegen sofort als Umsatz – und, sofern profitabel, als Gewinn.
Die Investitionswelle produziert damit sehr schnell Gewinne bei Ausrüstern und Komponentenherstellern, während ein erheblicher Teil der Kosten bei den Käufern erst in späteren Jahren über Abschreibungen sichtbar wird. Die freien Cashflows der Hyperscaler zeigen bereits, welche Dimension die Investitionen erreicht haben. Zugleich wächst die Kapitalbasis, auf die künftige Abschreibungen anfallen. Der Umsatz für die Lieferkette existiert heute, die kalkulatorischen Kosten kommen sicher in der Zukunft und die Erträge sind eben unsicher.
Zusätzlich wirkt die Angebotsknappheit. Besonders im Speicherbereich hat die KI-Nachfrage das Angebot deutlich übertroffen. Produktionskapazitäten werden in Richtung HBM verschoben; dadurch wird auch klassisches DRAM knapper und teurer. Micron, Samsung und SK Hynix profitieren entsprechend von außergewöhnlicher Preissetzungsmacht.
Solche Phasen können zwar länger dauern, als Anleger erwarten, auf längere Sicht reagieren kapitalintensive Industrien auf hohe Renditen jedoch zuverlässig mit mehr Kapital. Neue Kapazitäten erhöhen das Angebot, Wettbewerber werden aggressiver, Margen normalisieren sich. Entscheidend ist daher, wie lange die aktuelle Knappheit anhält und welche Unternehmen ihre Renditen auch nach der Normalisierung verteidigen können.
Parallel ist die Bedeutung des Halbleitersektors für den Gesamtmarkt stark gestiegen. Vor wenigen Jahren steuerte er rund 4 % zu den aggregierten Gewinnen des S&P 500 bei; heute sind es 12 %. Sein Indexgewicht stieg im gleichen Zeitraum von 4 % auf 19 %. Nicht wenige sehen die Halbleiterunternehmen auf einem zyklischen Hoch. Schließlich galt die Halbleiterindustrie über Jahrzehnte als Sinnbild einer zyklischen Branche. Damit wird die Frage nach der Nachhaltigkeit dieser Gewinne automatisch zu einer Frage für den gesamten Markt.
Eine gute Technologie ist nicht automatisch eine gute Aktie
Und bei der Nachhaltigkeit der Gewinne, welche gerade auch im Zuge von KI in der Lieferkette entstanden sind, wird eine oft übersehene Unterscheidung wichtig: Der Erfolg einer Technologie oder einer Industrie sagt nur begrenzt etwas über die Rendite der Unternehmen aus, die darin tätig sind. Zwischen „verändert die Welt“ und „ist eine gute Aktie“ liegen erstaunlich viele Voraussetzungen.
Die Luftfahrt ist das klassische Beispiel. Sie hat Wirtschaft, Tourismus und Globalisierung fundamental verändert und enorme gesellschaftliche Produktivitätsgewinne ermöglicht. Die langfristige Aktionärsrendite vieler Airlines blieb trotzdem enttäuschend. Richard Branson wird sinngemäß mit dem Satz zitiert, der beste Weg, Millionär zu werden, bestehe darin, als Milliardär eine Airline zu gründen.
Genau das sehen wir auch bei Softwareunternehmen. Wenn KI das Programmieren deutlich vereinfacht, dürfte mehr Software entstehen: Anwendungen können schneller entwickelt, Produkte leichter erweitert und Prozesse stärker automatisiert werden. Das aber kann die Burggräben etablierter Anbieter angreifen und ihre Kapitalrenditen senken. Mehr Software muss deshalb nicht mehr Gewinn für die heutigen Softwarekonzerne bedeuten. Dass die Technologie wichtiger wird, während manche Softwarekurse fallen, ist kein Widerspruch.
Technologische Produktivität, Unternehmensgewinn und Aktionärsrendite laufen also keineswegs automatisch im Gleichschritt. Über den Zusammenhang zwischen KI-Boom und nachhaltigen Börsenrenditen haben wir hier bereits ausführlich geschrieben. Was das eigentlich nur heißt, ist: Gewinne können fallen oder Gewinnwachstum ausbleiben, selbst wenn der KI-Hype weitergeht.
Niedrigeres KGV, aber trotzdem hohe Erwartungen
Halten wir also fest:
- Der Markt ist aktuell teuer, auch in Anbetracht der höheren Zinsen. Er ist nicht so teuer wie zu Zeiten von DotCom gemessen am KGV.
- Ebenso ist die Euphorie vielleicht nicht auf dem Level der Dotcom-Ära, aber sie ist offensichtlich vorhanden und der Vergleich ist keineswegs abwegig.
- Der wichtigste Unterschied von damals zu heute sind reale Gewinne. Das ist der größte Vorteil, der dem aktuellen Hype mehr Substanz verleiht. Zugleich ist die Nachhaltigkeit dieser Gewinne der größte Nachteil, denn diese Nachhaltigkeit ist bereits durch die Marktbewertung vorausgesetzt.
- Die Nachhaltigkeit der Gewinne folgt in der Kausalkette nicht direkt auf den nachhaltigen Erfolg von KI. Gewinne und Industrie können in verschiedene Richtungen laufen.
Man könnte also sagen:
Das sehr hohe KGV während der Dotcom-Ära entsprang den immensen Erwartungen an die Unternehmen des NASDAQ, riesiges Gewinnwachstum aufzuzeigen.
Das hohe KGV des NASDAQ heute entspringt den ebenso hohen Erwartungen an die Unternehmen, die Gewinnsprünge der letzten Jahre nicht nur zu halten, sondern noch darüber hinaus deutliches Wachstum zu zeigen.
Im Jahr 1999 hatte der Nasdaq allein deshalb Potenzial für stärkere Gewinnsteigerungen, weil damals jedes fünfte Unternehmen defizitär war – nach Marktkapitalisierung waren es knapp über 10 %. Ein defizitäres Unternehmen oder eines mit geringen Margen hat, wenn es profitabel wird oder die Margen stark ausweitet, einen großen Hebel auf das Index-KGV.
Die gesamte Verteilung war damals ebenso anders. Damals hatten etwa 75 % der Marktkapitalisierung des NASDAQ 100 eine Marge, die von negativ bis 25 % reichte. Das bedeutet, dass nur ein Viertel des Index diese 25-%-Hürde überschritt. Heute ist es umgekehrt: Mehr als 70 % der Marktkapitalisierung des Index entfallen auf Unternehmen mit Margen von mehr als 25 %. Ein signifikanter Anteil von mehr als 20 % des Index wird durch Unternehmen mit Margen von mehr als 50 % ausgemacht. Im Jahr 1999 lag kein einziges Unternehmen im Bereich 50–100 % Marge.
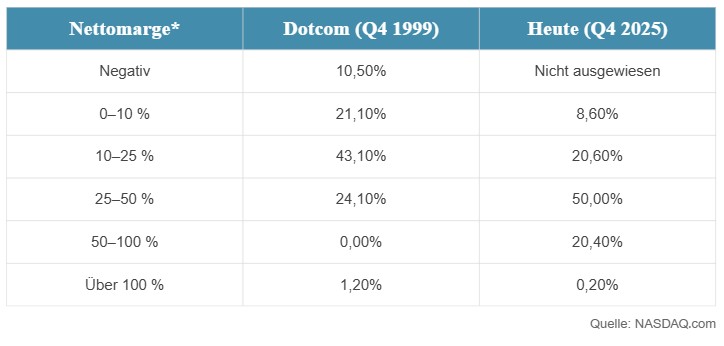
Genau das ist das zweischneidige Schwert:
Das Gewinnniveau ist höher, die Margen sind höher. Das bedeutet mehr Substanz. Gleichzeitig wird es für den Index schwieriger, weiterhin hohen Wachstumserwartungen gerecht zu werden. Bricht der Gewinn bei den Zulieferern ein, etwa weil mehr Kapazität auf den Markt gelangt, führt dies unmittelbar, ganz ohne Kursbewegung, zu signifikant steigenden KGVs. Werden durch die KI die Burggräben etablierter Unternehmen entkräftet, was sich unmittelbar auf die Preissetzungsmacht auswirkt, so fallen Margen und Gewinne. Sind die Umsätze der großen Investitionen der Hyperscaler geringer als erwartet, werden diese durch die hohen Abschreibungen aufgefressen.
Fazit
Die KGVs der Dotcom-Ära bleiben bei weitem unerreicht in der heutigen Zeit. Es ist nicht Dotcom 2.0. Aber ganz täuschen lassen sollte man sich davon auch nicht. Das hohe Gewinnniveau und der fehlende Nachweis der Nachhaltigkeit bedeuten, die Erwartungen sind heute höher, als es das KGV vermuten lässt. Sollten Investoren negativ überrascht werden, wird es anders als damals nicht an einem KGV liegen, das massives Gewinnwachstum voraussetzt. Es wird daran liegen, dass die Gewinne nicht nachhaltig waren und das KGV steigt, im schlimmsten Fall, während die Kurse fallen.
Genau hier liegt der Grund, warum das KGV des S&P 500 bei 26 liegt und das Shiller-KGV bei 41, obwohl ihre langfristigen Mediane nah beieinander liegen. Während das aktuelle KGV nur etwas mehr als eine Standardabweichung über dem historischen Median liegt, ist es beim zyklisch adjustierten Shiller-KGV ein Faktor von mehr als 3.
Und eines ist ebenso klar: Auch wenn sich Euphorie nur schwer messen lässt, ist sie heute wie damals deutlich zu spüren.
Wichtige Hinweise: Diese Publikation dient ausschließlich der Information und stellt keine Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Die Wertentwicklung in der Vergangenheit ist kein
verlässlicher Indikator für die künftige Entwicklung. Der Wert von Anlagen kann sowohl steigen als auch fallen. Backtesting-Ergebnisse sind hypothetischer Natur und spiegeln keine tatsächlichen Handelsergebnisse wider. Weitere Informationen zum Fonds entnehmen Sie bitte dem aktuellen Prospekt, der bei der LOYS AG, Barckhausstraße 10, 60325 Frankfurt am Main, kostenlos angefordert werden kann.